Audit Dulu, RUPS Kemudian. Perseroan Wajib Audit Perlu Bersiap Sebelum Sanksi SABH Berlaku
01 November 2026
Penulis: Education and Public Relationship Tim KAP MAPPA | November 2026 | Bacaan sekitar 6 menit
Bayangkan sebuah PT tertutup yang tahun lalu mencatat peredaran usaha Rp52 miliar. Pemiliknya merasa aman: “Kami bukan perusahaan terbuka, jadi tidak perlu diaudit.” Menjelang RUPS, notaris mengajukan satu pertanyaan sederhana: laporan keuangan perusahaan ini wajib audit atau tidak wajib audit? (Ilustrasi ini fiktif, tetapi situasinya sangat mungkin terjadi.)
Jawaban atas pertanyaan itu ternyata menentukan seluruh jadwal perusahaan sampai pertengahan tahun. Berikut yang perlu Anda ketahui, dan yang sebaiknya Anda kerjakan sekarang.
Siapa yang wajib audit? Lebih luas dari dugaan banyak orang
Pasal 68 ayat (1) UU 40/2007 tentang Perseroan Terbatas mewajibkan direksi menyerahkan laporan keuangan kepada akuntan publik untuk diaudit bila salah satu dari enam kondisi berikut terpenuhi [1]:
- Kegiatan usaha menghimpun dan/atau mengelola dana masyarakat.
- Menerbitkan surat pengakuan utang kepada masyarakat.
- Berstatus Perseroan Terbuka.
- Berstatus Persero.
- Memiliki aset dan/atau jumlah peredaran usaha paling sedikit Rp50 miliar.
- Diwajibkan oleh peraturan perundang-undangan lain.
Dua hal sering terlewat. Pertama, ukuran Rp50 miliar adalah aset atau peredaran usaha, dan salah satunya sudah cukup. Ekuitas bukan ukurannya. Kedua, perseroan yang menghimpun dana masyarakat wajib audit berapa pun omzetnya. Status “tertutup” tidak membebaskan siapa pun dari kriteria ini.
Yang baru: status audit Anda kini tercatat di negara
Dulu, laporan tahunan lebih banyak menjadi urusan internal perseroan. Sejak Permenkum 49/2025 (ditetapkan 11 Desember 2025) berlaku, persetujuan RUPS atas laporan tahunan wajib dituangkan dalam akta notaris, lalu disampaikan melalui SABH paling lama 30 hari kalender sejak akta ditandatangani, dengan akta dan laporan tahunan sebagai dokumen pendukung [2]. Kementerian menerbitkan surat penerimaan saat persetujuan itu diterima. Menurut panduan pengisian SABH yang diberitakan, notaris juga memilih jenis audit, wajib atau tidak wajib, dan pilihan itu tercatat [6].
Artinya, jawaban atas pertanyaan “wajib audit atau tidak?” tidak lagi tersimpan di laci direksi. Ia tercatat. Pemohon pun harus mengisi surat pernyataan elektronik dan bertanggung jawab penuh atas kebenaran formulir serta keterangan dokumen yang diajukan (Pasal 26) [2].
Rantai konsekuensi: satu mata rantai terlambat, semua ikut bergeser
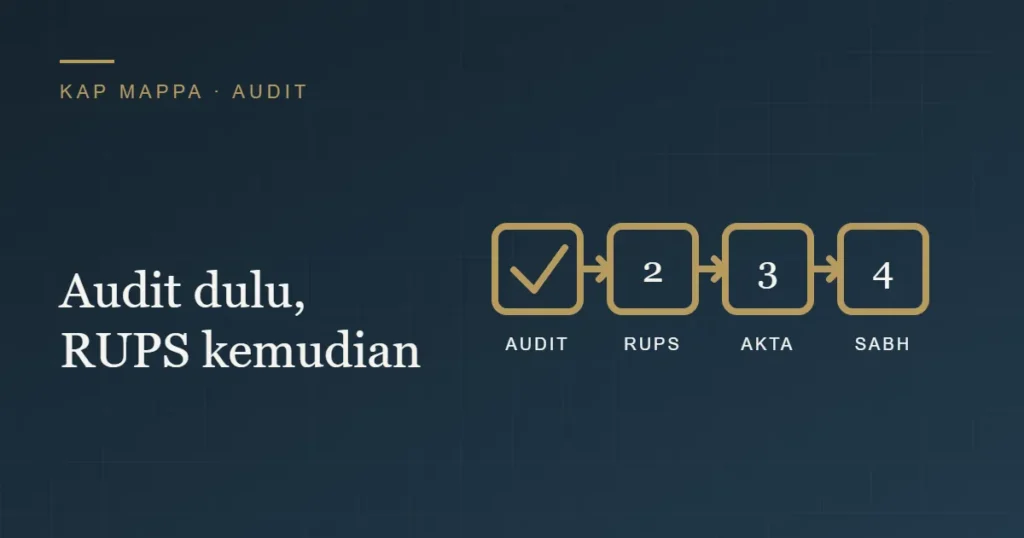
Alurnya tidak bisa dilompati, dan setiap langkah bergantung pada langkah sebelumnya:
- Tanpa audit yang wajib, RUPS tidak dapat mengesahkan laporan keuangan. Itu bunyi Pasal 68 ayat (2) UU PT [1].
- Tanpa pengesahan, akta dan penyampaian ikut tersendat, padahal laporan tahunan harus sampai ke RUPS paling lambat enam bulan setelah tahun buku berakhir [1][2].
- Keterlambatan dapat berujung teguran tertulis. Perseroan yang tidak menyampaikan persetujuan RUPS atas laporan tahunan, atau melewati batas 30 hari sejak akta ditandatangani, dapat ditegur secara tertulis lewat notifikasi SABH dan/atau surat elektronik. Bila dalam 30 hari sejak notifikasi teguran kewajiban belum dipenuhi, akses perseroan pada SABH ditutup (Pasal 17 dan 18) [2][3].
- Pemblokiran bukan sekadar catatan merah. Pergantian direksi dan komisaris, misalnya, harus diberitahukan kepada Menteri dalam 30 hari sejak perubahan, dan perubahan data lain harus diajukan dalam 30 hari sejak akta; bila lewat, permohonannya tidak dapat diajukan (Pasal 9 ayat 5 sampai 7) [2]. Semuanya diajukan lewat SABH, sehingga akses yang ditutup berpotensi menahan langkah-langkah itu (analisis kami dari susunan pasal). Izin.co.id juga melaporkan bahwa SABH mulai memverifikasi status pelaporan sebagai syarat transaksi perubahan data [4].
- Di sisi pajak, badan yang wajib audit harus melampirkan laporan keuangan teraudit pada SPT Tahunan, dan DDTCNews mencatat SPT yang lampirannya tidak lengkap dapat dianggap tidak disampaikan [8].
Supaya adil: sanksi dalam Permenkum 49/2025 bersifat administratif. Namun bagi perusahaan, dampak praktisnya terasa pada hal yang paling penting, yaitu kelancaran usaha. Kabar baiknya, blokir dapat dibuka dengan mengajukan permohonan dan mengunggah akta persetujuan serta laporan tahunan (Pasal 19 dan 20) [2]. Tetapi itu hanya mungkin bila audit dan RUPS sudah selesai, jadi persiapan tetap yang paling menentukan.
Kapan mulai? Lebih awal dari yang terasa perlu
Menurut pengumuman Ditjen AHU tanggal 27 Oktober 2026 yang dikutip izin.co.id, batas 30 hari penyampaian akta berlaku sejak 1 November 2026, teguran tertulis dari Desember 2026, dan pemblokiran akses mulai 2 Januari 2027. Laporan tahunan periode 2026 dapat disampaikan mulai 2 Januari sampai 30 Juni 2027 [4]. Jadwal bisa berubah, jadi pantau pengumuman resmi Ditjen AHU.
Yang tidak berubah adalah sifat audit: ia perlu waktu. Pemeriksaan lapangan, konfirmasi pihak ketiga, pembahasan temuan, dan penerbitan laporan tidak bisa dikebut tanpa mengorbankan mutu. Perusahaan yang baru menghubungi KAP pada bulan Mei berisiko menabrak tenggat Juni, karena musim audit umumnya menumpuk pada awal tahun. Hitunglah mundur dari tenggat RUPS Anda.
Delapan langkah persiapan yang bisa dimulai minggu ini
- Tentukan status. Cocokkan enam kriteria dengan angka aset dan peredaran usaha tahun buku Anda, lalu catat hasilnya secara tertulis.
- Susun kalender mundur dari tenggat RUPS: tutup buku, audit lapangan, laporan auditor, telaah komisaris, RUPS, akta, SABH.
- Rapikan pembukuan. Pisahkan keuangan usaha dan pribadi, serta rekonsiliasikan kas dan bank setiap bulan.
- Siapkan dokumen yang umumnya diminta auditor: akta pendirian dan perubahan, NPWP, buku besar dan neraca saldo, rekening koran, daftar aset tetap, daftar piutang dan utang, kontrak penting, notulen rapat, SPT beserta bukti setor pajak, dan laporan audit tahun sebelumnya bila ada.
- Pilih KAP yang berizin dan independen. Periksa izin Akuntan Publik dan KAP-nya. Hindari memilih semata karena harga termurah atau karena ada janji opini tertentu.
- Libatkan notaris sejak awal agar pilihan jenis audit di SABH sesuai dengan kenyataan.
- Jaga satu versi akhir laporan keuangan untuk RUPS, akta, SABH, dan SPT. Perbedaan versi mengundang pertanyaan dari dua instansi sekaligus.
- Tunjuk satu penanggung jawab internal yang mengoordinasikan data, auditor, dan notaris.
Apa yang bisa dan tidak bisa dilakukan KAP
KAP memeriksa laporan keuangan secara independen dan menyatakan opini berdasarkan bukti. KAP tidak mengesahkan RUPS, tidak mengurus SABH, dan tidak dapat menjanjikan opini tertentu. Yang dapat kami bantu adalah menyaring status wajib audit sejak awal, menyusun rencana audit yang realistis, dan menjelaskan secara jelas dokumen yang dibutuhkan agar prosesnya lebih ringan bagi Anda.
Penutup: bersiap itu murah, terlambat itu mahal
Kepatuhan yang dikerjakan sejak dini terasa seperti rutinitas. Kepatuhan yang dikerjakan paling akhir terasa seperti krisis. Kami mengajak direksi, komisaris, dan manajer keuangan memulai dengan satu langkah kecil: memastikan status audit perusahaan Anda hari ini. Untuk berdiskusi, hubungi KAP MAPPA melalui kanal kontak di website ini.
Artikel ini bersifat edukasi umum, bukan nasihat hukum, dan tidak menyatakan opini atas laporan keuangan entitas tertentu. Ketentuan dan jadwal sanksi dapat berubah. Rujuk peraturan resmi dan penasihat hukum Anda.
Layanan terkait di E-Katalog KAP MAPPA
Jasa yang relevan dengan topik ini tersedia di INAPROC E-Katalog Elektronik atas nama KAP MAPPA Tarakan:
Lihat seluruh layanan KAP MAPPA di E-Katalog. Harga pada halaman produk adalah harga acuan awal; harga akhir disepakati melalui negosiasi.
Sumber
- Persetujuan Laporan Tahunan Perusahaan oleh RUPS, Pasal 66 sampai 69 UU PT (Hukumonline) dan Karena 6 Hal Ini Laporan Keuangan Perusahaan Harus Diaudit Akuntan Publik (Smartlegal)
- Pentingnya Laporan Keuangan untuk Pemilik Usaha, Pasal 16 Permenkum 49/2025 (Smartlegal) serta teks peraturan (salinan penetapan 11 Desember 2025: Pasal 9, 16 sampai 20, dan 26) dengan rujukan di JDIH BPK
- Tak Ajukan Laporan Tahunan PT, Akses SABH Bisa Diblokir (DDTCNews)
- Ditjen AHU Umumkan Jadwal Sanksi Laporan Tahunan PT (izin.co.id)
- Masa Transisi Pelaporan RUPS Tahunan 2025 (izin.co.id)
- Laporan Keuangan PT Wajib Audit? Cek Aturannya Sekarang (Smartlegal)
- Kesalahan Umum dalam Laporan Keuangan yang Harus Dihindari (Smartlegal)
- Laporan Keuangan yang Dilampirkan di SPT PPh Badan Wajib Audit? (DDTCNews)